Digitalisierung der Finanzbranche: Chancen, Herausforderungen und wie sie erfolgreich gelingt
Die Digitalisierung der Finanzbranche bezeichnet die Umstellung von Prozessen, Produkten und Kundenkontakten bei Banken, Versicherungen und Finanzdienstleistern auf digitale Technologien wie KI, Mobile Banking und Cloud. Ziel sind effizientere Abläufe, geringere Kosten und bessere Services für Kundinnen und Kunden.
Digitalisierung im Baukastensystem – das wäre doch was. In handliche Teile zerlegt, kann sich jeder mithilfe der mitgelieferten Aufbauanleitung das eigene Digitalisierungskonzept zusammensetzen. Wie bei einem individuell zusammengestellten Kleiderschrank, den man auf dem Beutezug durchs Möbelhaus ergattert hat – und nur noch aufbauen muss.
Doch leider gibt es für die digitale Transformation im Bankensektor weder eine Anleitung noch ein verbindliches Bild davon, wie das fertige Objekt überhaupt aussehen soll. Hinzu kommt, dass anstatt Hammer und Akku-Schrauber noch ziemlich unbekannte Werkzeuge im Werkzeugkoffer liegen.
Warum ist Digitalisierung für Banken so wichtig?
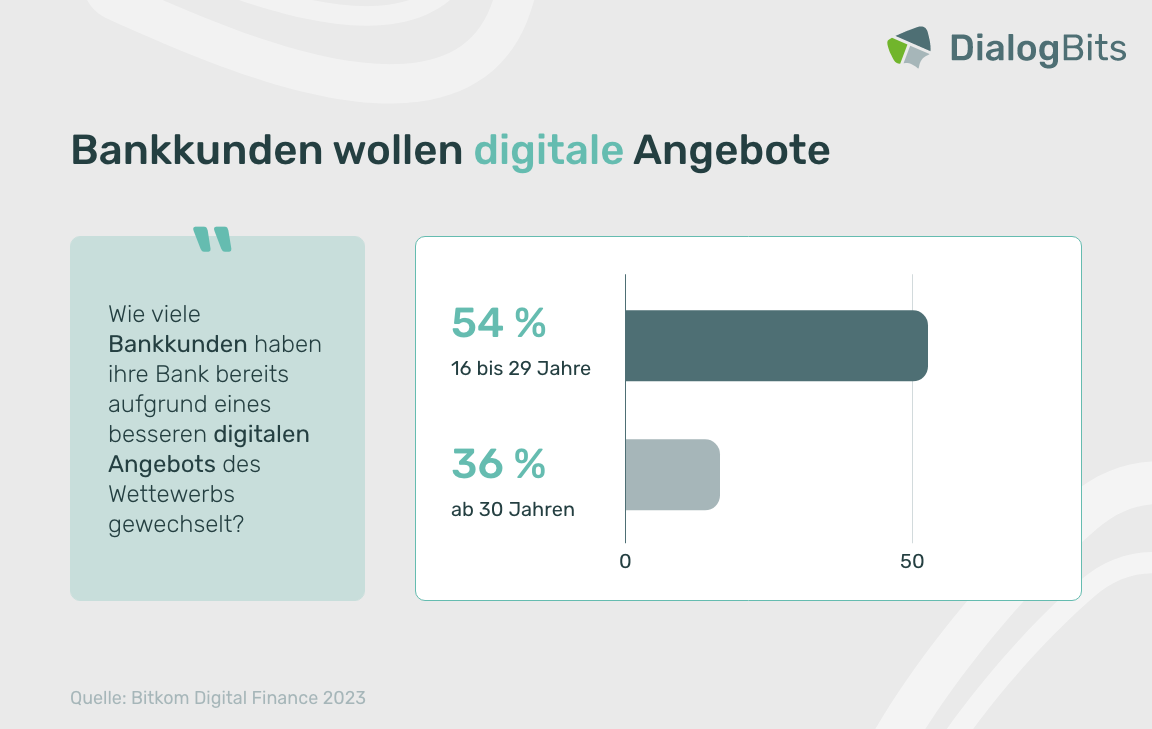
Die Digitalisierung von Banken ist wichtig, weil Kundinnen und Kunden digitale Angebote erwarten: Laut Bitkom nennt eine Mehrheit der 16- bis 29-Jährigen (54 %) bessere Digitalangebote als Grund für ihren letzten Bankwechsel.
Hinter dieser Zahl steckt mehr als ein Trend. Ein Vergleich: Früher waren Kleiderschränke aus Eiche rustikal, heute haben sie Schwebetüren, Beleuchtung und clevere Gadgets. Ob man das schöner findet, ist Geschmackssache – wer nicht mitziehen will, sitzt den Trend einfach aus. Bei der Digitalisierung geht das nicht, denn hier entscheidet nicht der Geschmack, sondern die Kunden.
Kundinnen und Kunden, die sich einmal an den Komfort von Banking Apps gewöhnt haben, greifen kaum noch mal zur beleghaften Überweisung. Schon das zeigt deutlich, dass es in der Digitalisierung nur eine Richtung gibt: vorwärts.
Selbst Skeptikerinnen und Skeptiker entdecken nach und nach die Vorzüge digitalisierter Prozesse. Auch die Älteren sind dabei: Laut der Bitkom Digital Finance Studie erledigten 2023 bereits 45 % der ab 65-Jährigen ihre Bankgeschäfte online, 2019 waren es 21 %. Die Pandemie dürfte diesen Schub beschleunigt haben.
Gleichzeitig geht es den Digital Natives noch nicht schnell genug – sie haben Lust auf smarte Bankprodukte, die mit intuitiver Nutzung und lässiger Kundenansprache daherkommen. Sie sind offen für brandneue Finanzprodukte überraschender neuer Player im Bankensektor. Wie offen viele für neue Namen sind, zeigt eine Zielgruppenanalyse von YouGov: Würde Apple sein US-Sparbuch zu denselben Konditionen in Deutschland anbieten, würden es 37 % der Deutschen wahrscheinlich nutzen.
Wer den Trend aussitzen möchte, setzt viel aufs Spiel. Zuerst gehen die Jüngeren, und sie gehen meist leise: ein neues Konto, eine App, die hält, was sie verspricht, und irgendwann ist die alte Bank nur noch die Adresse von früher.
Welche Chancen bietet die Digitalisierung Finanzinstituten?
Digitalisierung senkt Prozesskosten, eröffnet neue Geschäftsfelder und verbessert die Kundenerfahrung, etwa durch KI-Chatbots im Service.
Die Nachfrage der Kundinnen und Kunden ist der Anlass. Was Digitalisierung den Instituten selbst bringt, zeigen drei Chancen:
Chance 1: Digitalisierung reduziert die Prozesskosten

Es ist noch nicht lange her, dass Finanzdienstleister ganze Abteilungen mit der Bearbeitung beleghafter Überweisungen beschäftigt haben. Heute läuft dieser Prozess digital, und die gewonnene Zeit fließt in Aufgaben mit direktem Kundenbezug.
Das nächste große Feld ist Künstliche Intelligenz. Laut einer Zukunftsstudie des Beratungsunternehmens Horváth entscheidet der Umgang mit KI darüber, welche Retail-Banken sich langfristig behaupten.
Schon im Kleinen wirkt das spürbar. Eine Auskunft im Haus kann heute mehrere Telefonate durch die Abteilungen kosten. Ein KI-Chatbot liefert die Antwort in Sekunden, und die Kollegin arbeitet dort weiter, wo sie unterbrochen wurde.
Chance 2: Digitalisierung ermöglicht neue Geschäftsfelder

Digitale Payment-Services zeigen seit Jahren, wie groß die Nachfrage nach Finanzleistungen ist, die sich in den Alltag einfügen. Im Netz bezahlt man oft mit wenigen Klicks, ohne an eine Banküberweisung zu denken. Daraus entstehen Geschäftsfelder, die für viele Institute neu sind: Finanzierung direkt im Bestellprozess (Embedded Finance), Versicherungsabschlüsse im Banking-Konto, digitale Vermögensverwaltung per App. Der Gedanke dahinter: Die Lösung erscheint dort, wo das Bedürfnis entsteht. Das eröffnet Umsatz, der in klassischen Filialprodukten nicht vorkommt.
Chance 3: Digitalisierung verbessert die Kundenerfahrung

Kundinnen und Kunden sind es gewohnt, sofort zu bekommen, was sie wollen. Beim Online Shopping muss der Artikel spätestens am nächsten Tag da sein. Wenn sie Fragen haben, wollen sie die Antwort sofort. Und Fragen haben sie viele, denn der Informationsbedarf im Finanzsektor ist immens. So hoch, dass die Hotlines vieler Banken permanent überfüllt sind.
Viele digitale Unternehmen nutzen längst Chatbots als Unterstützung in ihrer Kundenkommunikation. Dass das auch für Banken eine sinnvolle und funktionierende Unterstützung ist, zeigt spätestens Linda – der Chatbot der deutschen Sparkassen, entwickelt mit DialogBits.
Gleichzeitig lassen sich Angebote passgenauer abstimmen, wenn ein Institut Kundendaten datenschutzkonform auswertet. Ein Kreditangebot erreicht dann eher die Kundinnen und Kunden, für die es auch infrage kommt. Das erspart Beratungsgespräche mit enttäuschendem Ausgang, für beide Seiten.
Wie das im Zusammenspiel aussieht, zeigt ein typischer Weg: Ein Chatbot beantwortet erste Fragen, ordnet das Anliegen ein und führt zum passenden Angebot. Der Abschluss gelingt digital, oder ein Mensch übernimmt genau an der Stelle, an der persönliche Beratung zählt. Für Kundinnen und Kunden fühlt sich das wie ein durchgehendes Gespräch an.
Welche Werkzeuge treiben die digitale Transformation im Finanzsektor?
Die wichtigsten Werkzeuge sind Künstliche Intelligenz, Blockchain und Big Data. KI wirkt dabei am schnellsten auf Prozesse und Service.
Was KI, Blockchain und Big Data in einer Bank konkret leisten, bleibt oft vage. Zeit, den Werkzeugkoffer zu öffnen:
Das Werkzeug für automatisierte Prozesse und Kommunikation: Künstliche Intelligenz

Der Grund: KI setzt dort an, wo Banken ohnehin täglich mit Informationen arbeiten, in Beratung, Service und Sachbearbeitung. Sie wertet große Datenmengen in Sekunden aus und bereitet Entscheidungen vor, im Haus ebenso wie im Kundengeschäft.
Besonders sichtbar wird das in der Kommunikation. Generative KI-Chatbots führen Gespräche mit Kundinnen und Kunden, die bislang Mitarbeitenden vorbehalten waren, und geben intern Auskunft, ohne dass jemand Kolleginnen und Kollegen unterbrechen muss. Wo die Antworten aus geprüften Quellen stammen und ein Mensch den Rahmen setzt, bleibt das Ergebnis auch für ein reguliertes Haus beherrschbar.
Das Register für automatisierte Verträge: Blockchain

Eine Blockchain ist ein dezentral geführtes Register: Einträge werden in kryptografisch verketteten Blöcken gespeichert und lassen sich nachträglich praktisch nicht verändern. Für Finanzinstitute eröffnet das Möglichkeiten wie Smart Contracts, also Verträge, die sich bei erfüllten Bedingungen automatisch ausführen, und Anwendungen des Decentralized Finance. Wie breit sie sich im Bankalltag durchsetzen, ist offen.
Dass Kundinnen und Kunden digitale Vertragsabschlüsse längst annehmen, zeigt ein anderer Befund: Laut Bitkom Digital Finance Studie 2023 haben 79 % der Deutschen schon einmal eine Versicherung online abgeschlossen. Das gelingt auch ohne Blockchain, zeigt aber, wie selbstverständlich digitale Verträge geworden sind.
Der Schatz in den eigenen Systemen: Big Data

Big Data bezeichnet große, schnell wachsende Datenmengen aus unterschiedlichen Quellen. In Banken sind das Kontobewegungen, Servicehistorien und Beratungsprotokolle, ein Archiv, das oft nur selten systematisch gelesen wird. Richtig genutzt, zeigen diese Daten, was Kundinnen und Kunden brauchen, bevor sie danach fragen. Das gelingt mit datenschutzkonformen Konzepten und in Kombination mit KI, die Muster erkennt und Prozesse effizienter macht.
Wie gelingt der Einstieg in die Digitalisierung einer Bank?
In drei Schritten: Herausforderungen kennen, den größten Hebel finden und gezielt externe Expertise einbinden.
Eine Aufbauanleitung wie beim Kleiderschrank gibt es nicht, einen Fahrplan aber schon.
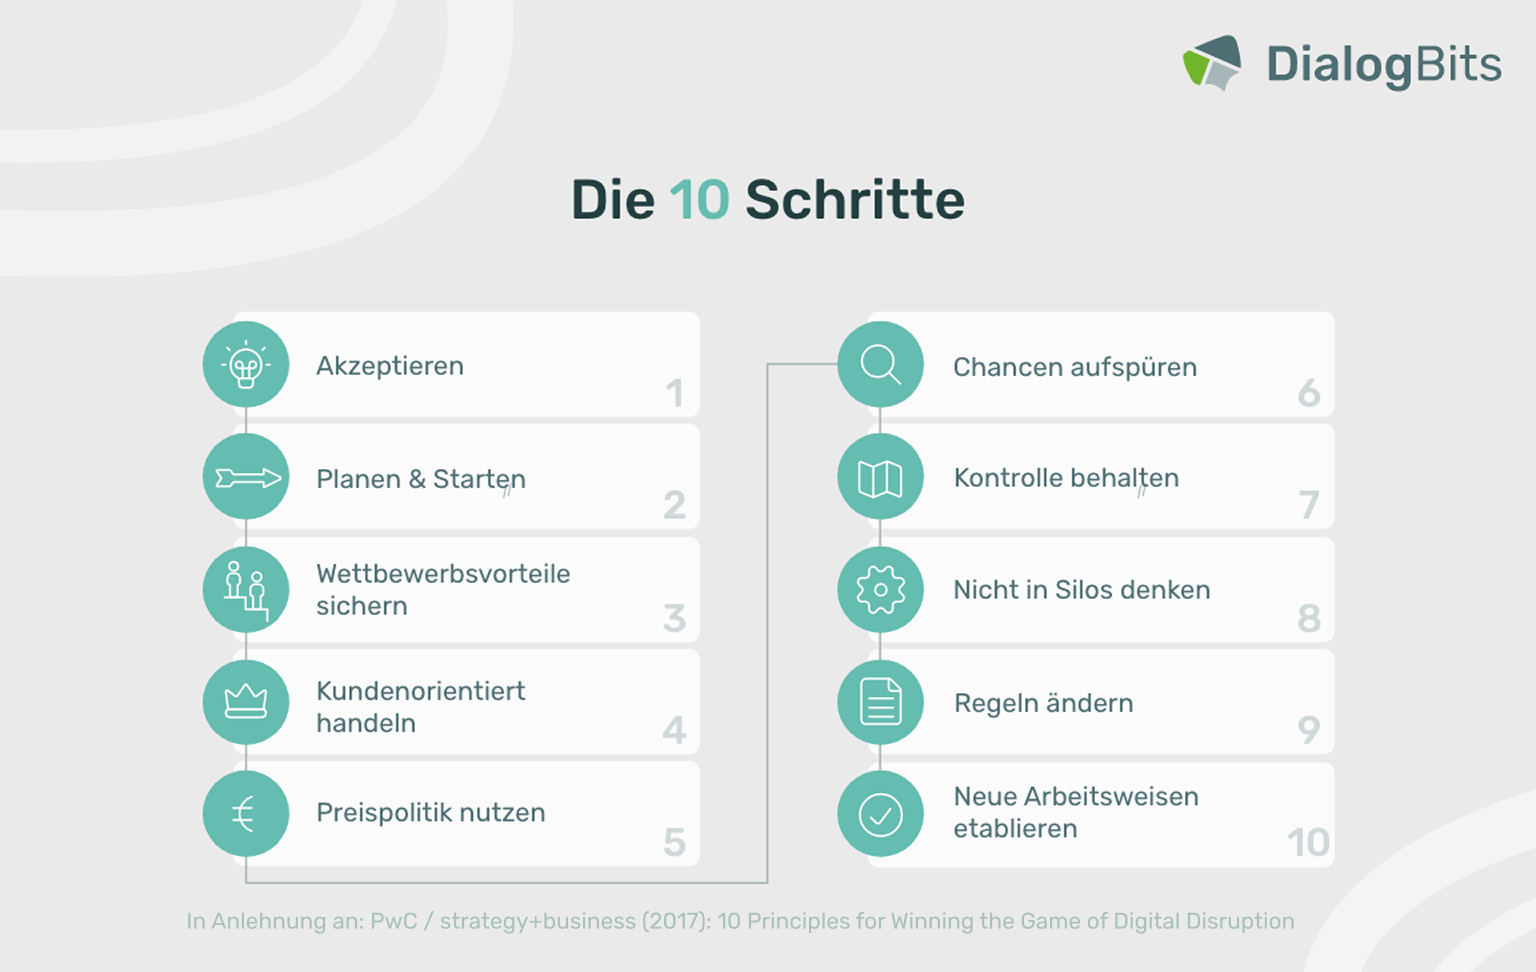
Den Rahmen liefert ein Klassiker: Das Beratungsunternehmen PwC veröffentlichte bereits 2017 auf seinem Portal strategy+business zehn Prinzipien für den Erfolg im digitalen Wandel (siehe Infografik). Wir übersetzen sie in drei Tipps für den Start in deinem Institut:
Tipp 1: Die Herausforderungen kennen
Trotz vieler Vorhersagen und Prognosen gibt es lediglich ein paar Skizzen, die die Banken von morgen beschreiben. Und anders als beim Aufbau eines Schranks hat kaum jemand umfangreiche Erfahrungswerte, auf die man bei der Planung und Umsetzung zurückgreifen kann. Da fällt es schwer, mutig ein paar Schritte vorauszugehen.
Wer sich mit den Risiken und Herausforderungen vertraut macht, ist deutlich besser vorbereitet und gleich etwas mutiger. Deswegen haben wir einige der wichtigsten Herausforderungen im Zusammenhang mit der Digitalisierung zusammengefasst.
Investitionsbedarf

Beratung, Technologien, Infrastruktur, Schulungen für Mitarbeitende und vieles mehr: Wer die Digitalisierung angeht, sollte den Investitionsbedarf kennen. Die gute Nachricht: Digitalisierung passiert nicht über Nacht. Entsprechend fallen auch nicht alle Kosten auf einen Schlag an und können sinnvoll in der Budgetplanung der nächsten Jahre berücksichtigt werden.
Außerdem sind einige der anstehenden Investitionen ohnehin fällig – zum Beispiel als Ersatzinvestition für veraltete Hard- und Software. Warum also nicht gleich in etwas Zukunftsfähiges investieren?
Interne und externe Regulierung

Natürlich beginnt die Digitalisierung des Finanzsektors nicht auf einem weißen Blatt Papier. Wo neue Möglichkeiten entstehen, wachsen auch die Pflichten: Die EU-Verordnung DORA fordert digitale operationale Resilienz, der EU AI Act regelt den Einsatz von KI, und die DSGVO gilt ohnehin für jede Datenverarbeitung. Eine frühe Klärung, welche Vorgaben ein Vorhaben berühren, erspart später Umwege. Digitalisierungsberater und die Anbieter der Werkzeuge helfen dabei. Bei der Einführung von DialogBits gehört die regulatorische Einordnung deshalb zum Projekt, neben der Anpassung des KI-Chatbots an deine Anforderungen.
Sicherheit

Datensicherheit gilt als eine der größten Hürden der Digitalisierung, und das zu Recht: Die Cyberrisiken steigen. Gerade deshalb lohnt der Blick auf die Systeme im Haus. Aktuelle Plattformen bringen Sicherheitsfunktionen und regelmäßige Updates mit, veraltete Technologien öffnen Angreifern dagegen oft Türen, die längst geschlossen sein sollten. Eine Investition in zeitgemäße Systeme verkleinert also zugleich die Angriffsfläche.
Tipp 2: Den größten Hebel finden
Die Möglichkeiten, Prozesse und Produkte im eigenen Institut digitaler zu gestalten, sind riesig. Manche davon sind umfangreich, andere sind klein und schnell umsetzbar. Jede davon hat eine andere Auswirkung auf die alltägliche Arbeit und das Empfinden der Kundinnen und Kunden. Bevor die Wahl auf eine Maßnahme fällt, lohnt es sich deswegen, die Auswirkungen zu vergleichen – insbesondere, wenn noch kein umfangreiches Digitalisierungskonzept besteht. Drei Fragen helfen bei der Auswahl: Wie groß ist der Nutzen für Kundinnen, Kunden und Team, wie hoch der Aufwand, und wie gut lässt sich das Risiko steuern?
Digitalisierung der Finanzbranche: Chatbots im Finanzsektor
KI-Chatbots schneiden bei dieser Prüfung oft gut ab: Der Einstieg gelingt vergleichsweise schnell, und der Effekt zeigt sich direkt in der Kommunikation nach innen und außen. Kundinnen und Kunden bekommen Antworten ohne Warteschleife, Mitarbeitende werden bei Routinefragen entlastet.
Als Anbieter von KI-Agenten für Finanzinstitute sagen wir das mit eigenem Interesse. DialogBits bietet dafür eine Oberfläche, die auch ohne Programmierkenntnisse bedienbar ist. Das Fachwissen pflegen die eigenen Mitarbeitenden direkt auf der Wissensbasis des KI-Agenten, statt auf externe IT-Dienstleister zu warten. So bildet der KI-Agent interne Abläufe, Richtlinien und die Anliegen der Kundinnen und Kunden genauer ab und kann schnell zu einer verlässlichen Stimme des Instituts werden.
Über 300 Sparkassen setzen DialogBits bereits ein. Die Institute beschäftigen zusammen mehr als 200.000 Mitarbeitende und betreuen rund 50 Millionen Kundinnen und Kunden. Erfahre, wie die Finanz Informatik verlässliche KI-Assistenz in einer der größten Finanzgruppen Europas umgesetzt hat.
Tipp 3: Hilfe holen
Digitalisierung passiert nicht im Alleingang, und das muss sie auch nicht. Es gibt viele Beratungen und Fachleute, die sich auf die digitale Transformation im Finanzsektor spezialisiert haben. Achte bei der Auswahl auf drei Dinge: Erfahrung mit regulierten Instituten, Referenzen aus dem Finanzumfeld und die Frage, wie viel Wissen nach dem Projekt im Haus bleibt. Auch wir von DialogBits beraten dich gern zu KI-Agenten, Künstlicher Intelligenz und den Möglichkeiten, die sich deinem Institut damit eröffnen.
Ein KI-Chatbot eignet sich für viele Institute als erster Schritt, weil Einführung, Wirkung und Steuerbarkeit gut zusammenpassen. Entscheidend für die Qualität ist, dass die Mitarbeitenden das Fachwissen laufend aktualisieren.

Das Fazit: Wann sollten Banken mit der Digitalisierung starten?
Jetzt. Wer digitale Angebote aufschiebt, verliert vor allem junge Kundinnen und Kunden an Neobanken, FinTechs und Big-Tech-Anbieter.
Der neue Kleiderschrank ist fertig aufgebaut. Bei der Digitalisierung sieht das anders aus: Sie ist kein Projekt mit Enddatum, sondern ein fortlaufender Prozess, der auch mit guten Ideen und den richtigen Werkzeugen komplex bleibt. Gerade deshalb lohnt es sich, früh zu beginnen. Ein überschaubarer Schritt heute bringt Erfahrung, während andere noch planen. Wer langfristig erfolgreich sein und Kundinnen und Kunden begeistern will, braucht moderne Technologien und flexible Strukturen. Denn was veraltet ist, hat ausgedient, ganz wie die Schrankwand in Eiche rustikal.
Welcher Schritt für dein Institut der richtige ist, klären wir gern gemeinsam mit dir, auch mit Blick darauf, welche Rolle Künstliche Intelligenz und KI-Agenten dabei spielen können.


Du möchtest wissen, wie der erste Schritt zur digitalen Transformation mit KI gelingt?
DialogBits begleitet dich von der Planung bis zum Einsatz deines KI-Agenten im Finanzumfeld.
Häufig gestellte Fragen zu diesem Beitrag
Die Digitalisierung senkt die Kosten von Banken vor allem durch automatisierte Prozesse wie digitale Kontoeröffnung oder Kreditvergabe. Datenanalysen und KI ermöglichen personalisierte Angebote, präziseres Risikomanagement und bessere Betrugserkennung. Mitarbeitende gewinnen so Zeit für anspruchsvolle Beratung.
Die größten Herausforderungen sind veraltete IT-Systeme, Datensilos, steigende Cyberrisiken und anspruchsvolle Regulierung: DORA gilt bereits, der EU AI Act greift schrittweise, und mit FiDA steht ein weiteres Regelwerk im Raum, dessen Verabschiedung noch offen ist. Hinzu kommen Wettbewerb durch FinTechs und Big-Tech-Konzerne, Fachkräftemangel und die Aufgabe, eine Veränderungskultur im laufenden Betrieb zu etablieren.
Nein, Bankfilialen werden nicht überflüssig, aber seltener und anders. Alltagsgeschäfte laufen zunehmend digital, doch bei komplexen Themen wie Baufinanzierung oder Altersvorsorge wünschen sich viele Kundinnen und Kunden persönliche Beratung. Filialen entwickeln sich daher zu Beratungszentren innerhalb eines hybriden Omnikanal-Modells.
Die Digitalisierung verlagert Arbeit: Routinetätigkeiten am Schalter oder in der Sachbearbeitung werden weniger, während in IT, Datenanalyse und Cybersicherheit neue Stellen entstehen. Wie sich das Verhältnis entwickelt, hängt vom einzelnen Institut ab. Bankberaterinnen und Bankberater brauchen künftig stärker digitale Kompetenzen und Sozialkompetenz. Weiterbildung wird damit zum entscheidenden Erfolgsfaktor.
Die digitale Transformation einer Bank gelingt mit einer klaren Digitalstrategie, die aus der Geschäftsstrategie abgeleitet ist. Entscheidend sind eine modulare, cloudfähige IT-Architektur, saubere Daten, durchgängig digitale Prozesse und eine KI-Governance. Ebenso wichtig sind Führung, Weiterbildung und ein konsequenter Fokus auf den Kundennutzen.
Markus verbindet mathematische Präzision mit praxisnaher KI-Strategie für regulierte Branchen.
Mitentwickler des S-KIPilots – dem KI-Assistenten der Sparkassen
Heute unterstützt der S-KIPilot über 200.000 Mitarbeitende der Sparkassen-Finanzgruppe im Arbeitsalltag – Markus hat ihn von der Konzeption bis zum produktiven Einsatz mitentwickelt.
Mathematiker mit Blick fürs Machbare
Als Mathematiker und Informatiker übersetzt Markus komplexe KI-Architekturen in Lösungen, die im Alltag regulierter Unternehmen funktionieren.
Tänzer mit Taktgefühl
Wenn er nicht gerade an KI-Architekturen tüftelt, sucht Markus den Ausgleich mit seiner Frau auf dem Tanzparkett.


Web Computing GmbH
Ein Unternehmen der Sparkassen-Finanzgruppe
Wilhelm-Schickard-Straße 10
48149 Münster